Exploiting geometric structure in (matrix-valued) optimization
summary
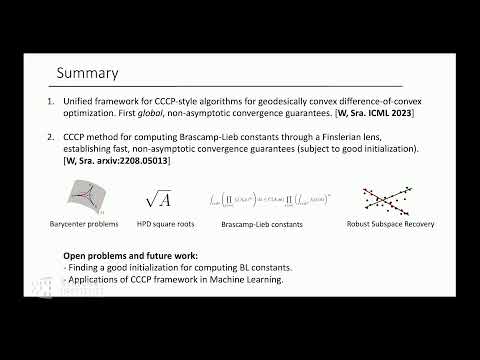
Provides a practical CCCP framework for matrix-valued objectives that are geodesically convex and expressible as a difference of convex functions, proving the first global non‑asymptotic convergence guarantees (sublinear O(1/k) under mild regularity). Shows many matrix problems admit a closed‑form CCCP oracle, turning updates into cheap fixed‑point iterations that empirically beat Riemannian first‑order methods, and analyzes Brascamp‑Lieb constant computation via a regularized map that contracts under the Thompson metric, giving linear (O(log(1/ε))) iteration complexity subject to a required good initialization.
AI-written summary · about